Bitcoin es una forma de dinero mejor, y Strike existe para ayudarte a acumular una mayor proporción de las 21 millones de monedas. Hemos estado trabajando para alcanzar esta misión producto a producto, ofreciendo formas de:
- comprar bitcoin de la manera que mejor te funcione
- recibir tu sueldo en bitcoin, depositado directamente en Strike
- retirar fondos a la autocustodia sin costo
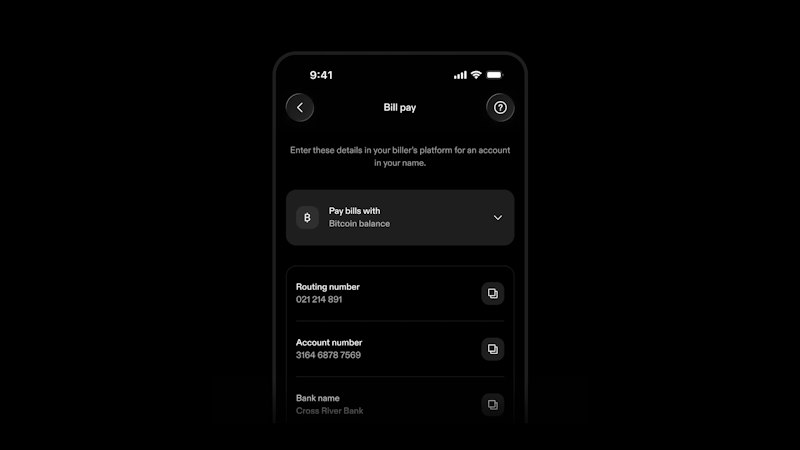
- pagar facturas con cualquier saldo, incluso mediante una línea de crédito respaldada por bitcoin
- pedir dólares prestados con bitcoin como garantía para acceder a efectivo sin tener que venderlo
En conjunto, estos servicios te permiten vivir completamente con bitcoin. Aun así, es posible que quieras conservar algunos dólares, ya sea para la próxima compra programada, una orden objetivo pendiente de ejecutarse, una factura que está por pagar o una reserva para emergencias. Si todavía conservas efectivo, al menos deberías poder usarlo para ganar bitcoin.
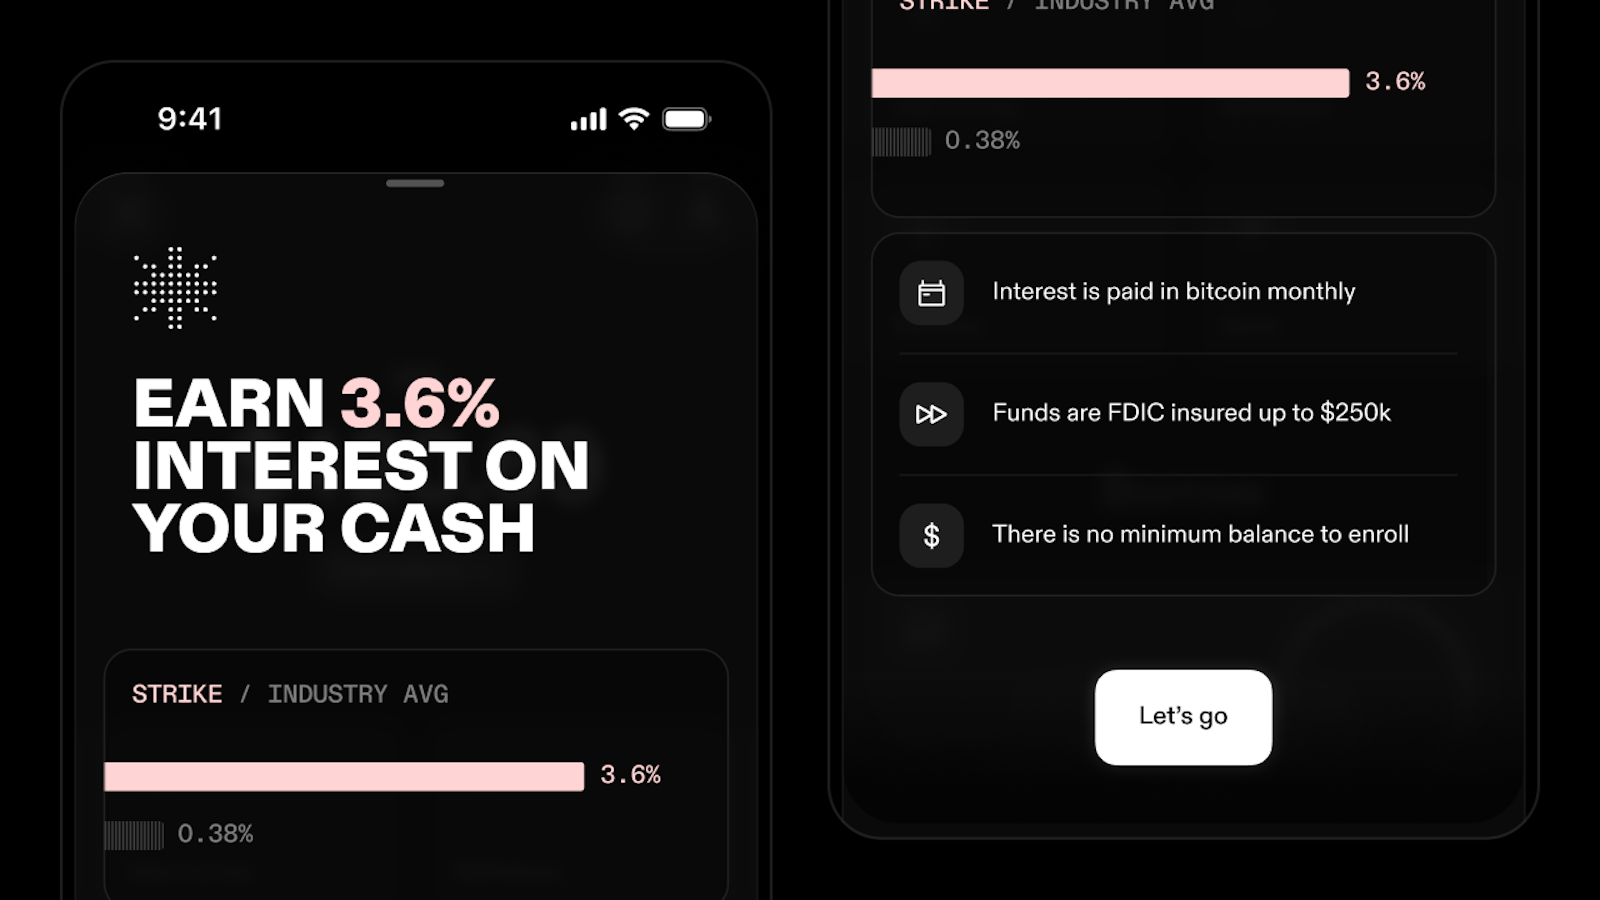
Ahora, los estadounidenses pueden generar intereses en bitcoin sobre su efectivo en Strike. Actívalo una sola vez y luego relájate mientras acumulas sats con los dólares que estaban inactivos.
Las cuentas de ahorro en moneda fiat no te ayudan a ahorrar
La tasa media nacional de los depósitos en cuentas de ahorro es del 0,38 %, y el interés de las cuentas corrientes es del 0,07 %, por lo que 10.000 $ en una cuenta corriente remunerada típica generan unos 7 $ al año. Muchos bancos empiezan con un APY del 0,01 %, y plataformas de corretaje como Charles Schwab pagaron a los clientes del servicio de barrido un 0,45 % anual por el efectivo inactivo cuando la tasa de los fondos federales estaba entre el 4,75 % y el 5,00 %.
Se estima que los estadounidenses mantienen la misma cuenta corriente durante un promedio de 19 años y la misma cuenta de ahorros durante 17, y solo el 4,3 % de los clientes de cuentas corrientes menciona las buenas tasas de interés como motivo para quedarse. Se estima que el 69 % de los estadounidenses no usa ninguna cuenta con una tasa más alta: ni una cuenta de ahorros de alto rendimiento, ni una cuenta del mercado monetario ni un certificado de depósito.
Tomemos los 8.000 $, el saldo mediano de las familias estadounidenses en todas sus cuentas para transacciones, según la encuesta de 2022 de la Reserva Federal. Ese saldo genera unos 30 $ al año al 0,38 % y unos 0,80 $ al año al 0,01 % que JPMorgan Chase y Wells Fargo pagan en las cuentas de ahorros estándar.
Cómo ganar intereses en bitcoin por tu efectivo
A partir de hoy, las personas pueden ganar un 3,6 % sobre su efectivo, que se paga en bitcoin. La tasa está sujeta a cambios. Al tipo de cambio actual, $8,000 generan unos $288 en bitcoin al año, es decir, 338,824 sats (₿0.00338824) a $85,000.
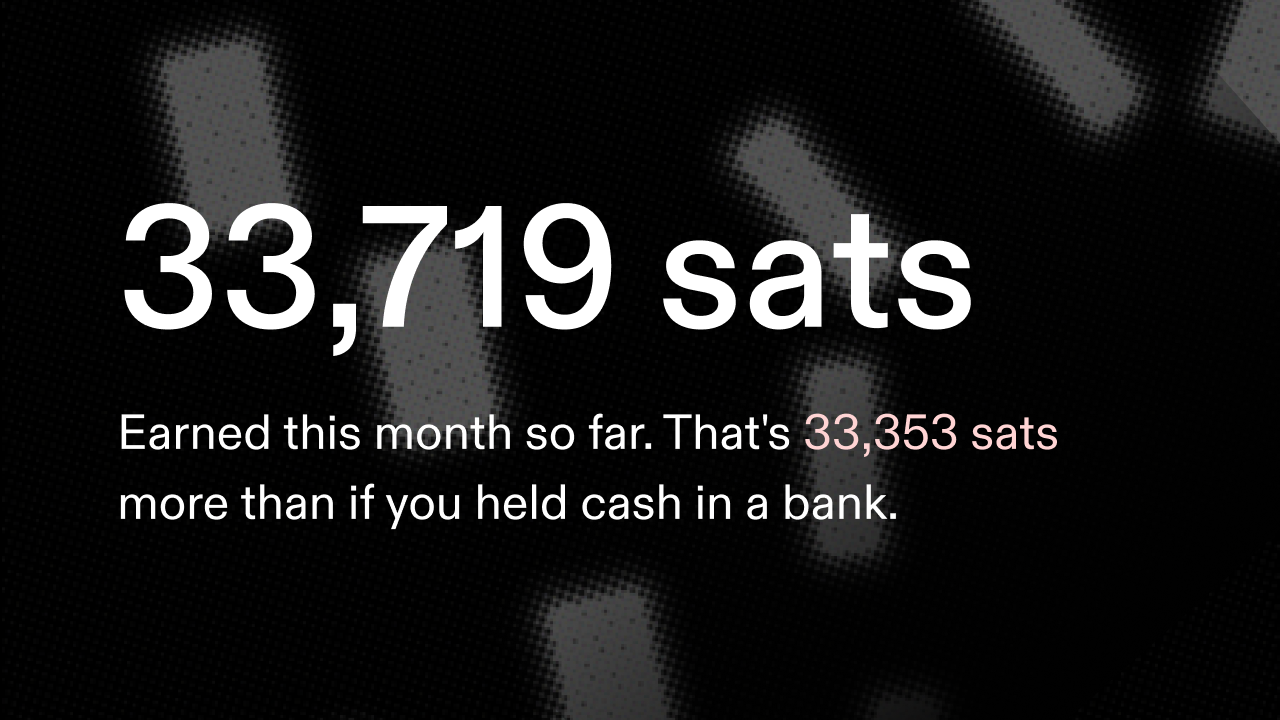
No hay un importe mínimo para inscribirse ni comisiones mensuales. Una vez que actives esta opción, se acumularán intereses sobre depósitos como los siguientes:
- Dólares transferidos desde una cuenta bancaria vinculada.
- Fondos añadidos mediante tarjeta de débito o transferencias bancarias.
- La parte de tu sueldo que no conviertas en bitcoin.
- Fondos reservados para futuras órdenes objetivo.
- Efectivo ahorrado para compras recurrentes, pagos de facturas o pagos de préstamos.
Solo generas intereses sobre tu saldo en efectivo, nunca sobre tu saldo en bitcoin, por lo que los rendimientos no se capitalizan. Strike mantiene tu bitcoin en una proporción 1:1 en bóvedas de almacenamiento en frío con múltiples firmas.
Strike no es un banco. Cross River Bank, miembro de la FDIC, paga los intereses y mantiene el efectivo, asegurado por la FDIC hasta 250.000 $ en todos los depósitos a tu nombre. Tu efectivo no queda bloqueado mientras genera intereses, así que puedes enviarlo o retirarlo en cualquier momento.
Los intereses devengados se convierten en bitcoin ese mismo día, en lugar de esperar hasta fin de mes, como si se tratara de una compra recurrente diaria. El bitcoin se acumula hasta el primer día de cada mes, cuando el pago mensual llega a tu saldo de bitcoin.
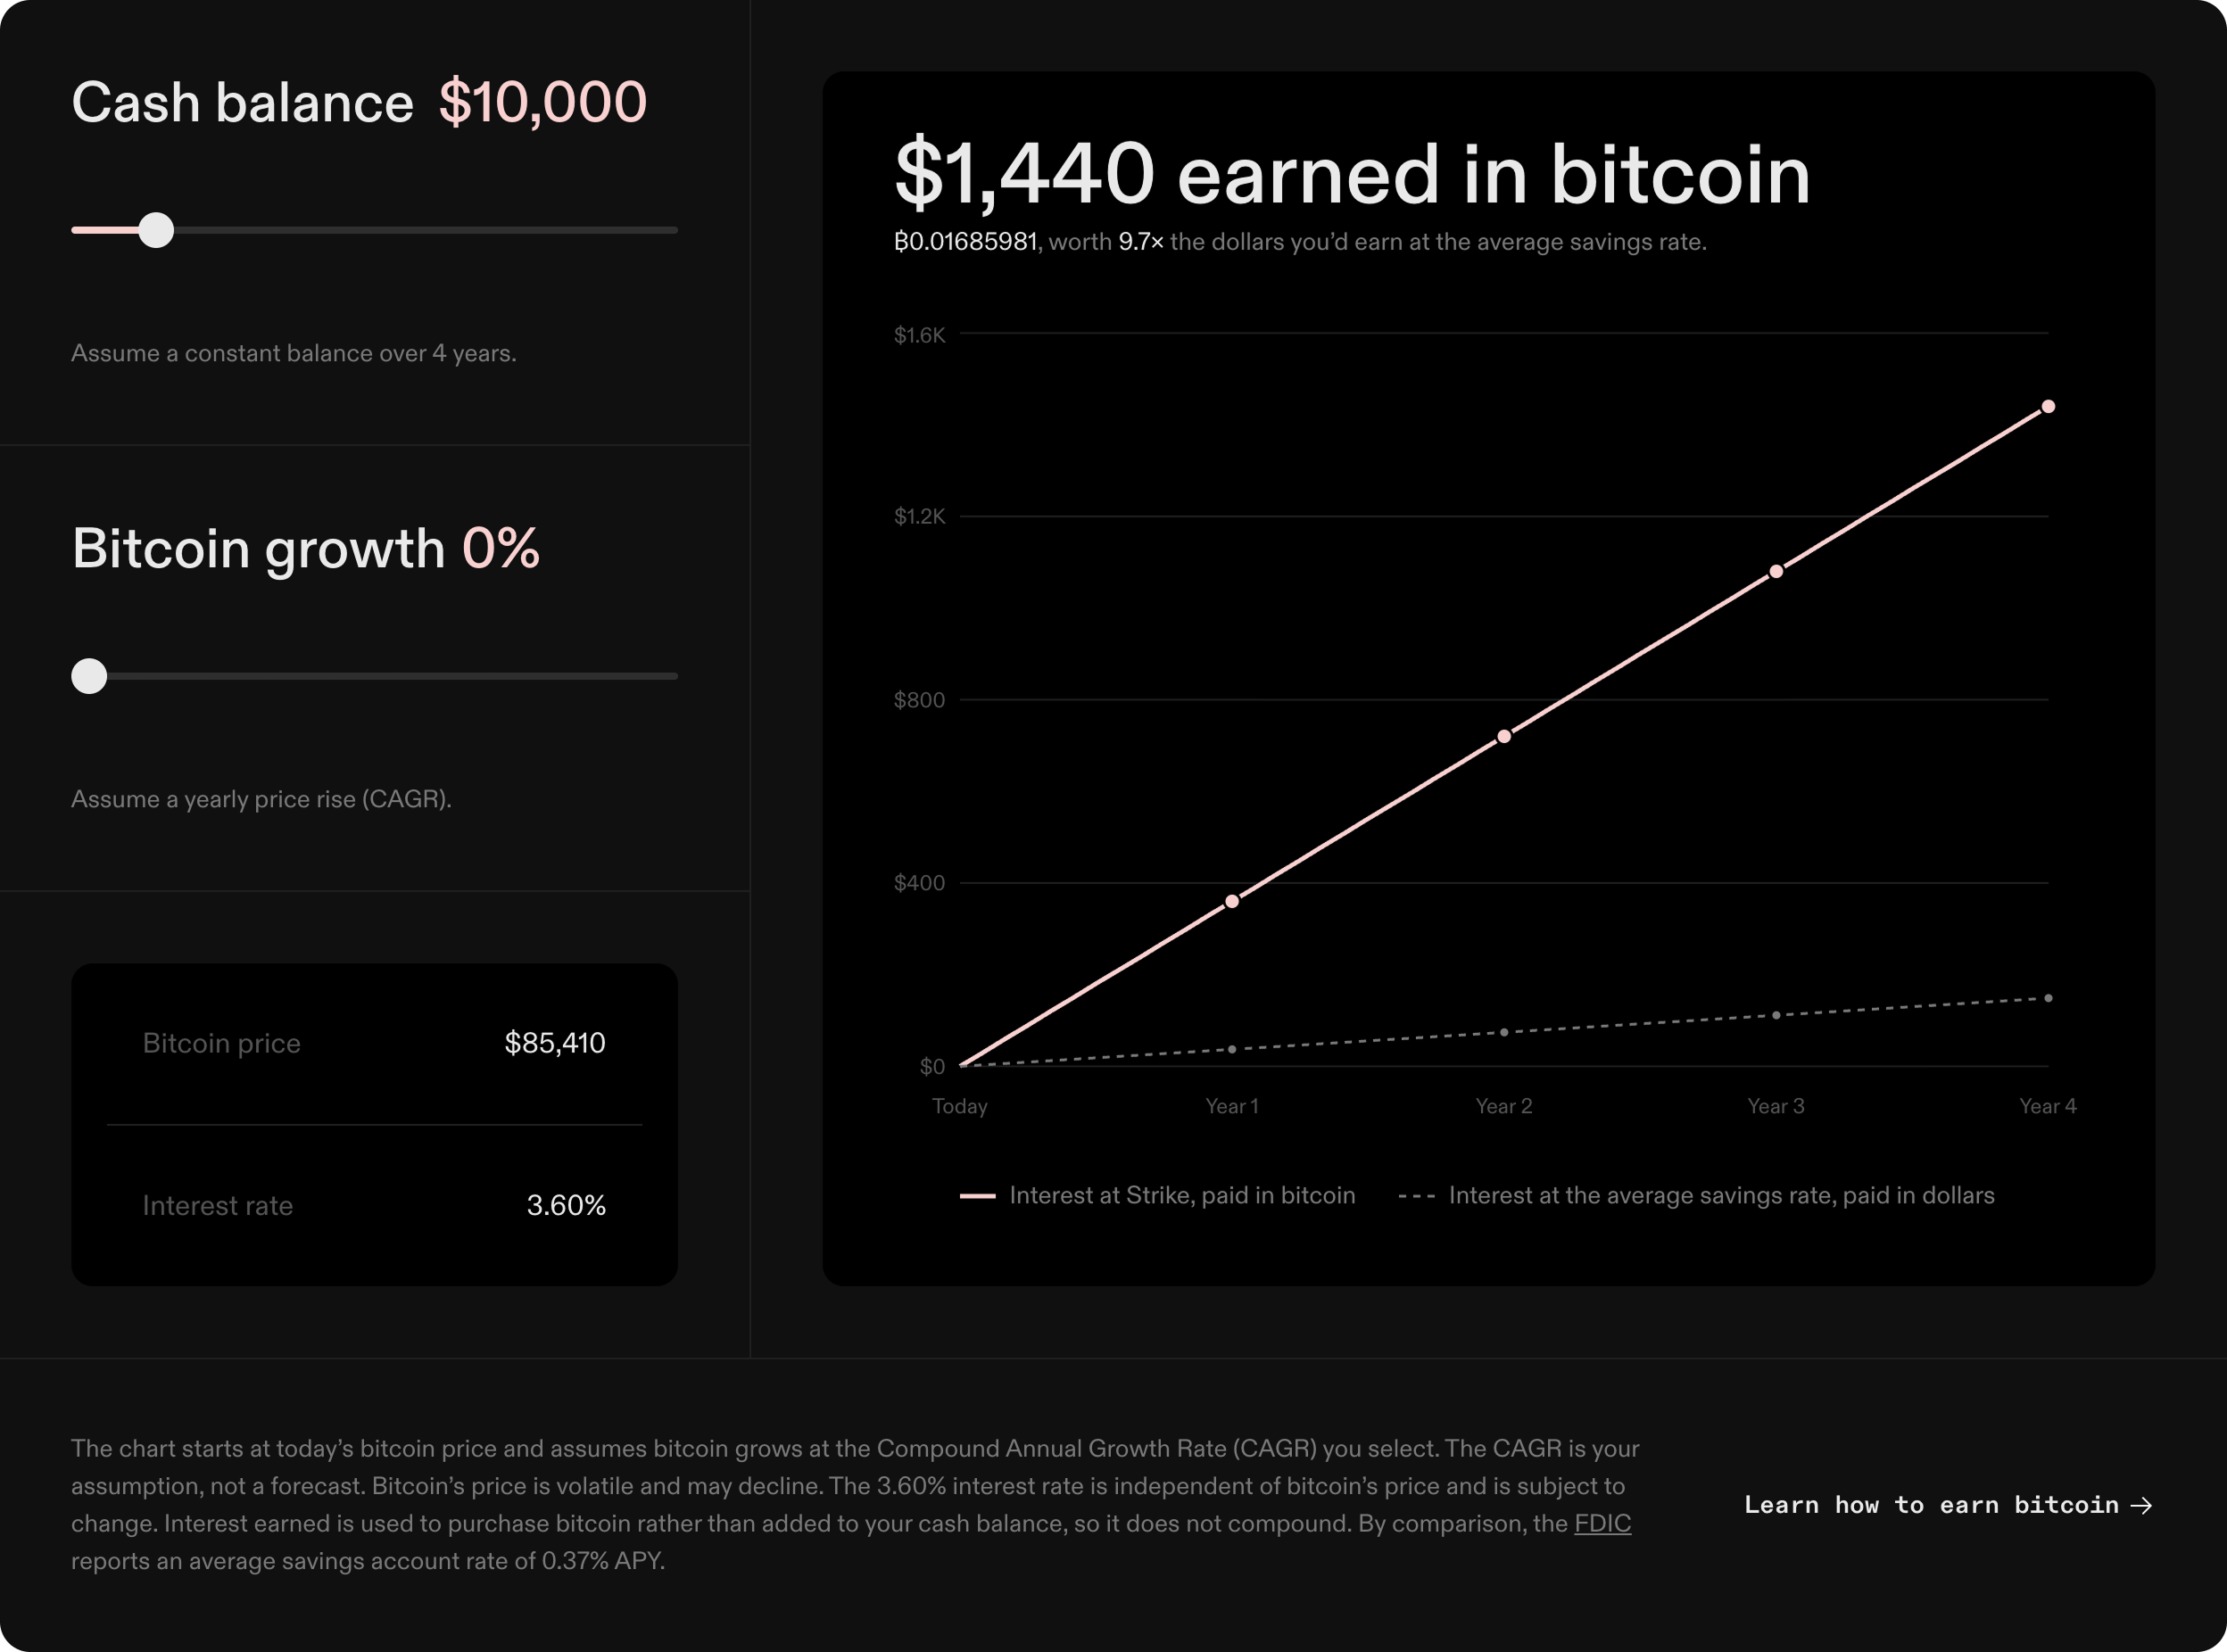
Cómo se integran los intereses en bitcoin sobre el efectivo en una sola cuenta
En una encuesta realizada a consumidores estadounidenses, el 85 % afirmó que prefería usar una sola aplicación para todas sus operaciones bancarias, mientras que solo el 29 % dijo haber conectado varias cuentas financieras a una sola aplicación para simplificar la gestión de su dinero. A principios de 2023, el 48 % de los adultos estadounidenses tenía tres o más aplicaciones financieras en su teléfono; para el cuarto trimestre de 2024, el porcentaje era del 40 %.
Las personas quieren todos sus servicios financieros en un solo lugar, y estamos cerrando esa brecha para quienes prefieren bitcoin en lugar de dólares. En Strike, el dinero entra, genera intereses y sale.
Añade tu número de ruta y número de cuenta al portal de nóminas de cualquier empleador. Los cheques de nómina llegan hasta dos días antes, como efectivo para gastar, como bitcoin para ahorrar o divididos entre ambos según el porcentaje que establezcas. Las conversiones de los cheques de nómina a bitcoin están exentas de comisión por importes de hasta 20.000 $ al mes. Cualquier cantidad que no conviertas genera intereses hasta que la gastes o la retires.
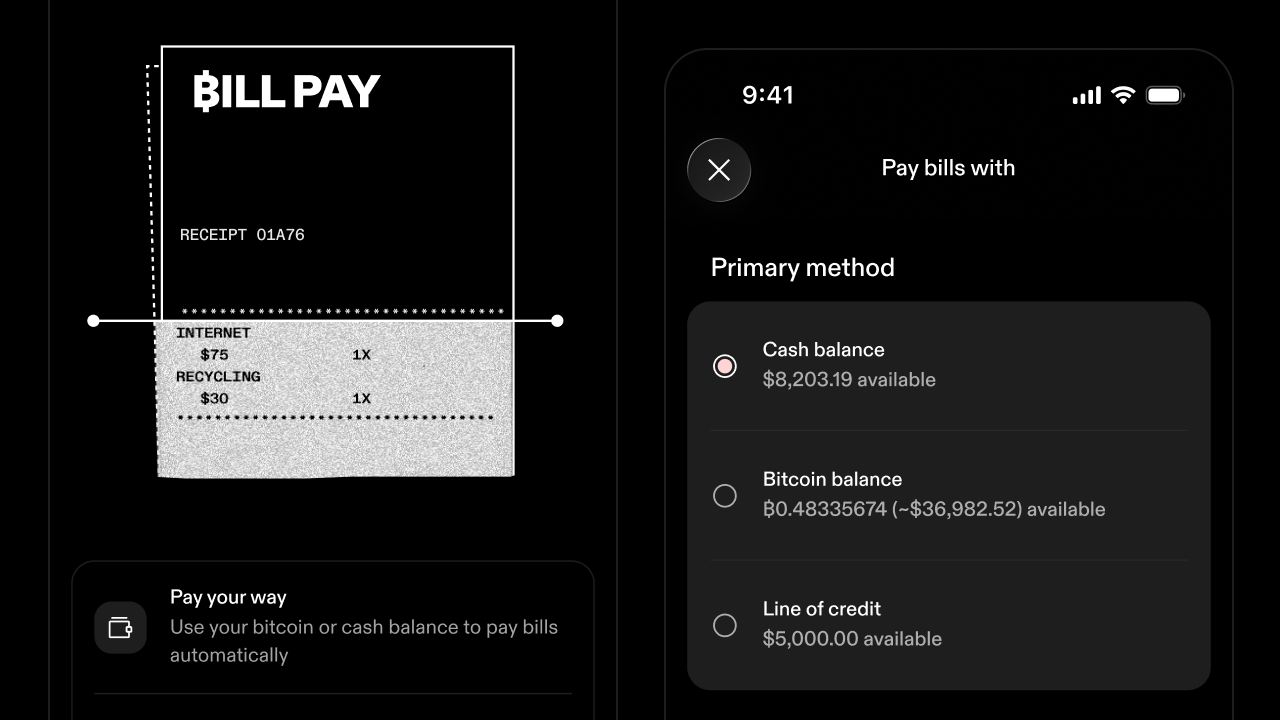
Paga facturas directamente con el efectivo que genera intereses. Funciona con cualquier proveedor de servicios.
El efectivo que mantienes en tu cuenta para reembolsar un préstamo o línea de crédito también genera intereses.
Haz un depósito en USD para ver crecer tus ganancias en BTC.
Fuentes: Las tasas del «0,38 %» y el «0,07 %» provienen de FDIC National Rates and Rate Caps, julio de 2026; «0,45 %», Financial Planning, Cash sweeps: a $1T conflict of interest in wealth management, abril de 2023; «del 4,75 % al 5,00 %», Reserva Federal, Open Market Operations; «19 años», Bankrate, Many consumers stick with same bank accounts for decades, trabajo de campo de enero de 2025; «69 %», Santander, Americans Are Not Using Accounts That Accelerate Progress, trabajo de campo de diciembre de 2024; «8.000 $», Federal Reserve Survey of Consumer Finances, 2022, frente a una media de 62.410 $; «0,01 %», Bankrate, How much Americans are losing by keeping money in low-yield accounts, septiembre de 2026; «85 %», Chase Digital Banking Attitudes Study, trabajo de campo de febrero de 2025; «29 %» y «48 %», MX, What is Financial Wellness? It’s Not Today’s Consumer Money Experience, febrero de 2023; «40 %», MX, Consumers Demand More Insightful, Comprehensive Financial Support, febrero de 2025.*